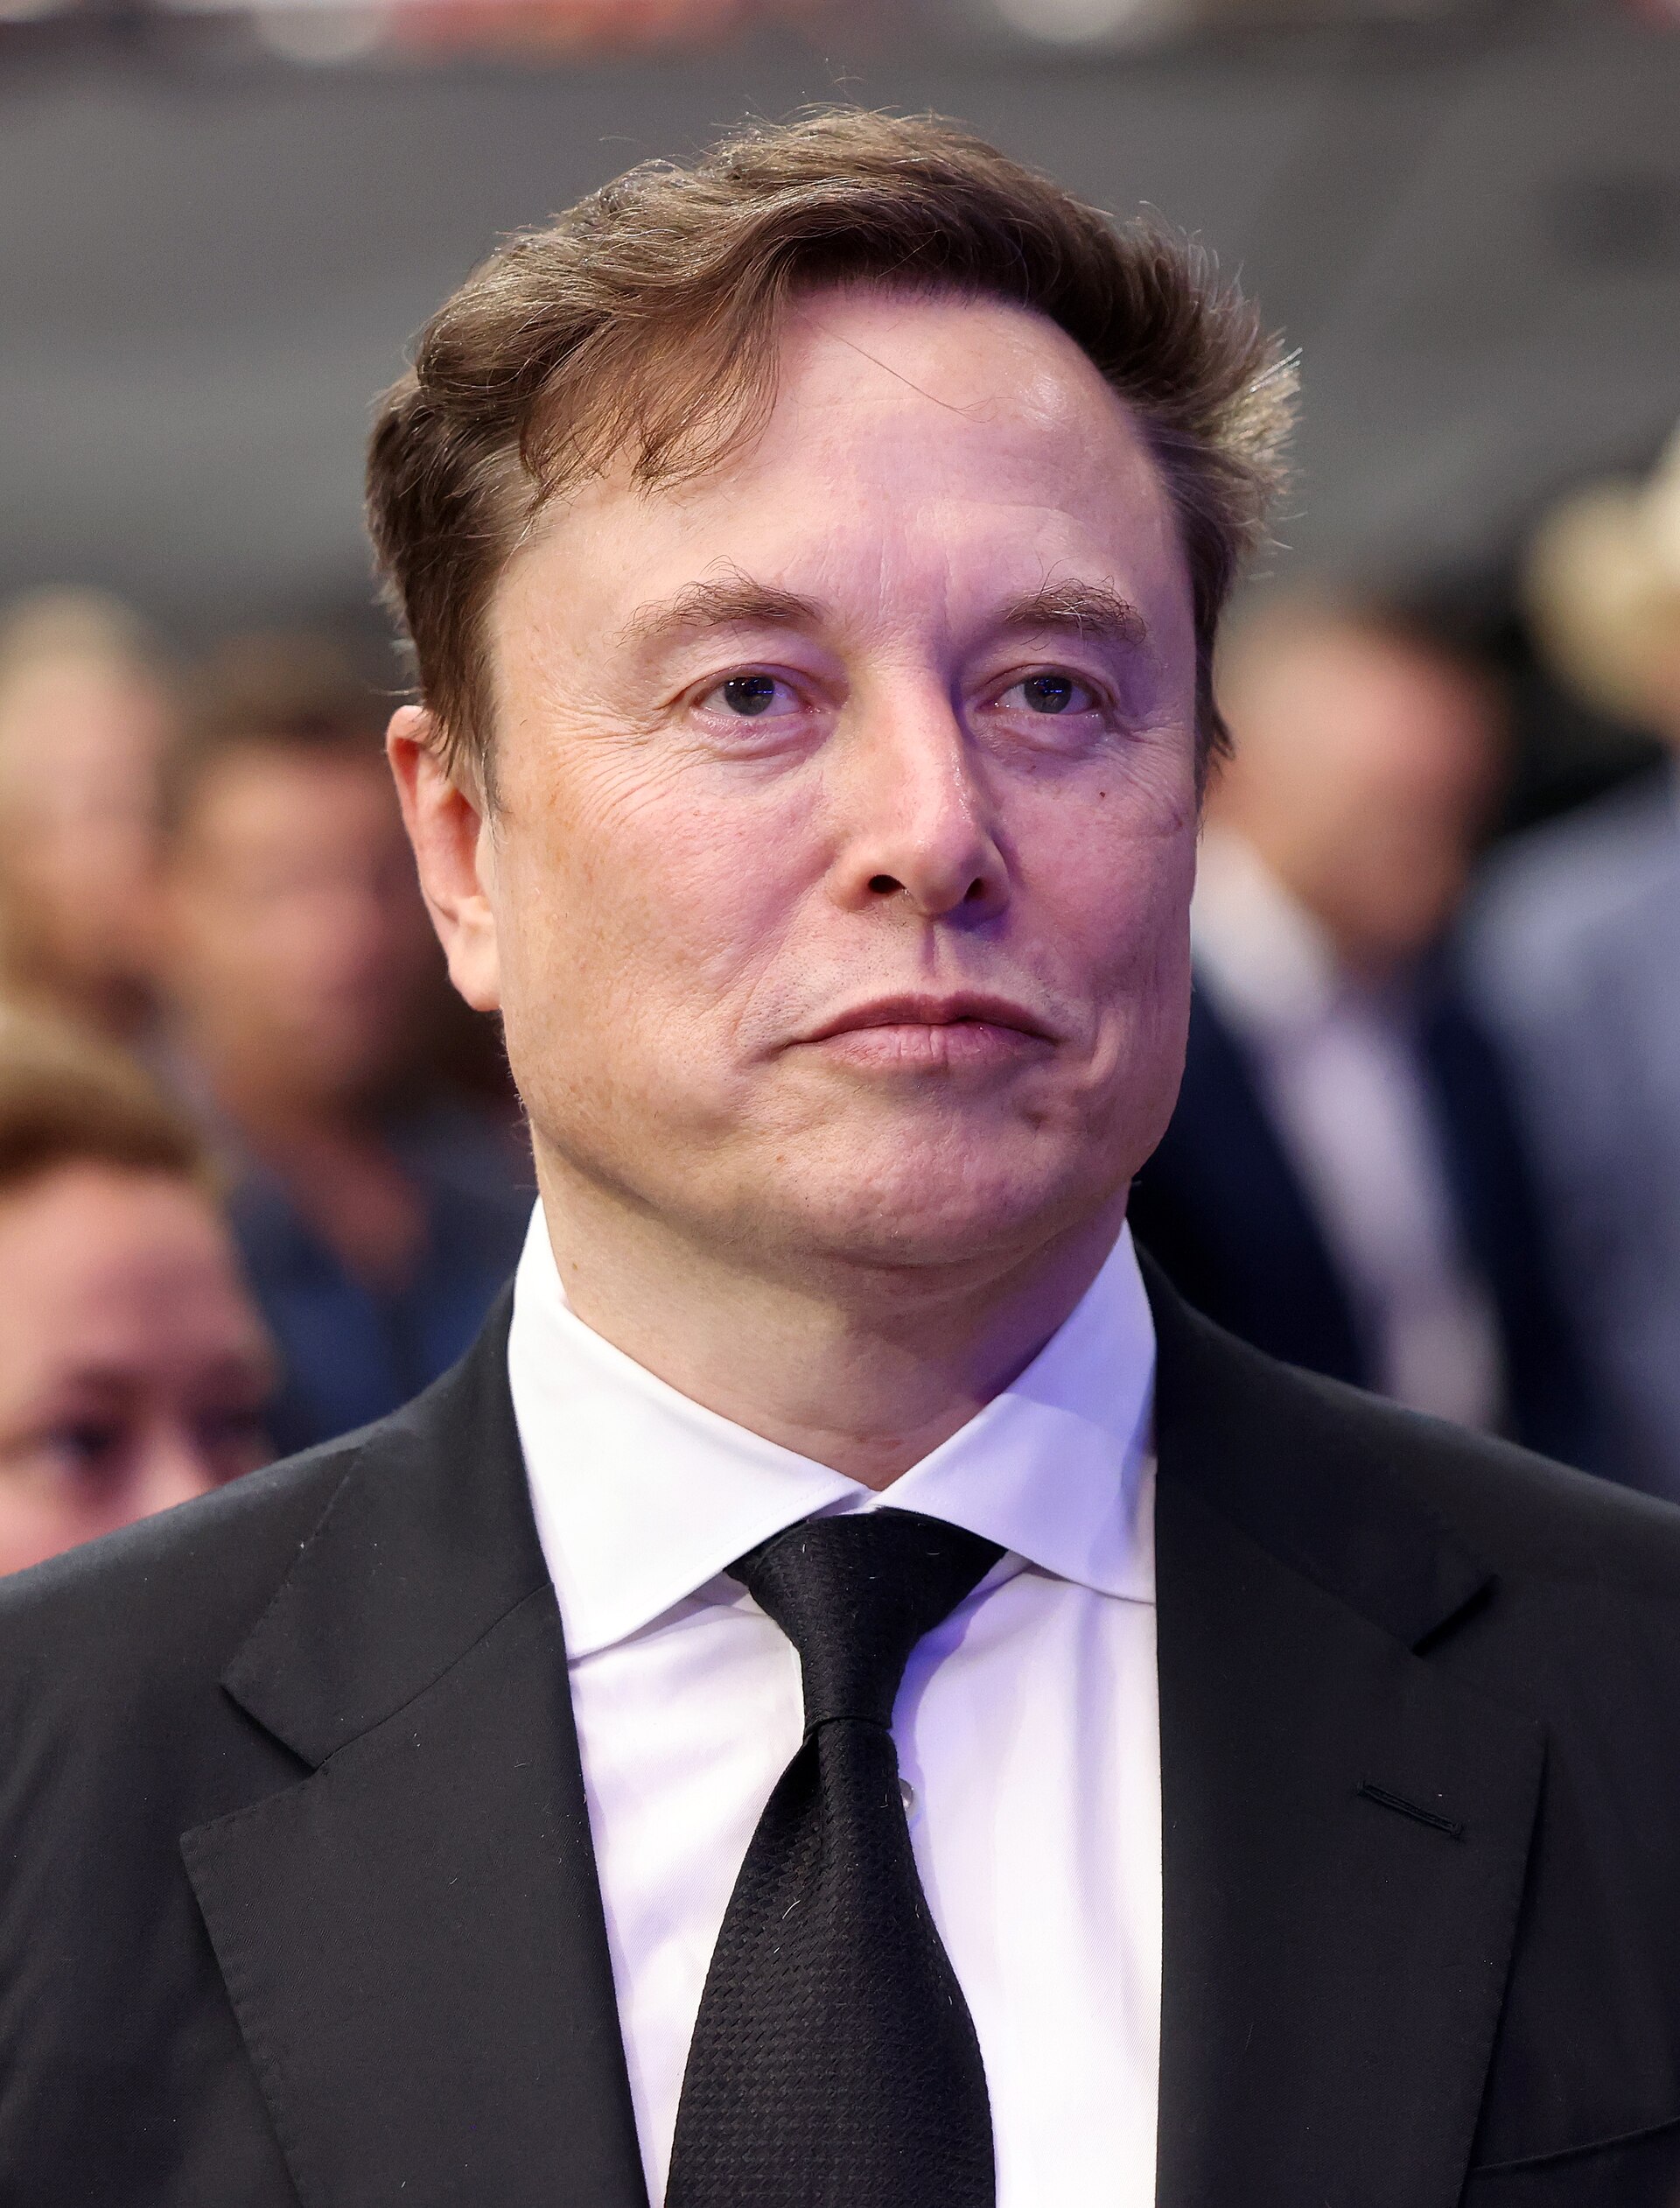
وقتی نام اسپیسایکس به میان میآید، تصویر ایلان ماسک، موشکهای فالکون ۹ و استارشیپ، و رویای مریخ در ذهن نقش میبندد. اما در سایه این تصویر پرزرقوبرق، یک واقعیت پیچیدهتر جریان دارد: مالکیت بزرگترین شرکت فضایی خصوصی جهان. خبر تبدیل شدن یک تیم چهارنفره مرموز به پنجمین سهامدار بزرگ این غول ۳۵۰ تا ۴۰۰ میلیارد دلاری، بسیاری را غافلگیر کرد؛ نه به این دلیل که اسپیسایکس سهامدار جدید جذب کرده، بلکه به این دلیل که نشان داد چگونه در عصر سرمایهگذاری خصوصی، قدرت میتواند به شکلی نامرئی، متمرکز و دور از چشم بازار عمومی انباشته شود. این اتفاق، بیش از آنکه داستان موفقیت چهار فرد باشد، روایتی است از تغییر قواعد بازی سرمایه در قرن بیست و یکم.
زمینه؛ چرا اسپیسایکس خصوصی ماند و سهامداریاش به معما بدل شد؟
برای درک اهمیت این رخداد، باید به تصمیم استراتژیک اسپیسایکس برای خصوصی ماندن بازگردیم. برخلاف بسیاری از شرکتهای فناوری که در مراحل اولیه رشد به سراغ عرضه عمومی (IPO) میروند، اسپیسایکس عمداً از بازار عمومی دوری کرده است. دلیل رسمی که بارها از سوی ایلان ماسک بیان شده، اجتناب از فشار کوتاهمدت والاستریت و حفظ تمرکز بر اهداف بلندمدت و پرریسک مانند استارشیپ و استارلینک است. اما نتیجه جانبی این تصمیم، شکلگیری یک بازار ثانویه عظیم، غیرشفاف و کمنظیر برای سهام این شرکت بوده است.
در فقدان IPO، سهام اسپیسایکس از طریق دورهای تامین مالی خصوصی، واگذاری سهام به کارمندان اولیه و سرمایهگذاران فرشته، و بهویژه از طریق معاملات بازار ثانویه (Secondary Market) دست به دست میشود. در این بازار، صندوقهای سرمایهگذاری خصوصی، دفاتر خانوادگی (Family Offices) و پلتفرمهای کارگزاری سهام خصوصی، سهام کارمندان قدیمی یا سرمایهگذاران اولیه را خریداری میکنند. ارزشگذاری شرکت نیز به جای کشف قیمت روزانه در بورس، از طریق همین معاملات پراکنده و دورهای تامین مالی با رهبری سرمایهگذارانی چون Founders Fund، Fidelity و گوگل تعیین میشود. این ساختار باعث شده فهرست دقیق سهامداران، درصد مالکیت هر فرد و حتی ارزش نهایی شرکت همواره با ابهام و گمانهزنی همراه باشد.
در چنین اکوسیستم بستهای، طبیعی است که بازیگران کوچک اما چابک بتوانند با تجمیع سرمایههای پراکنده، به جایگاهی فراتر از اندازه ظاهری خود دست یابند. برخلاف تصور عمومی که پنج سهامدار بزرگ اسپیسایکس را لزوماً غولهایی مانند گوگل یا Fidelity میداند، واقعیت این است که بخش قابل توجهی از سهام شرکت هنوز در اختیار گروهی از افراد و نهادهای خصوصی کمترشناختهشده است که در سایه فعالیت میکنند.
علتها؛ راز جهش یک تیم کوچک: از مهندسی مالی تا بازار SPV
چگونه چهار نفر میتوانند از سد سرمایهگذاران میلیاردی عبور کنند و در ردیف پنجم بزرگترین مالکان شرکتی با ارزش چندصد میلیارد دلاری قرار بگیرند؟ پاسخ در یک سازوکار مالی به نام «خودروهای با هدف ویژه» یا SPV و صندوقهای تجمیعی نهفته است.
تیم چهارنفره مورد بحث، به احتمال بسیار زیاد یک شرکت سرمایهگذاری بوتیک یا یک دفتر خانوادگی کوچک نیست، بلکه مدیر یک یا چند SPV است. SPV ساختاری حقوقی است که به دهها یا صدها سرمایهگذار خرد و کلان اجازه میدهد پول خود را تجمیع کرده و به صورت یکپارچه در یک دارایی واحد مانند سهام اسپیسایکس سرمایهگذاری کنند. از نظر دفتر سهامداری اسپیسایکس، تمام این سرمایهگذاران متعدد، تنها به عنوان «یک» سهامدار شناخته میشوند: همان SPV. بنابراین، تیم چهارنفره لزوماً مالک نهایی تمام آن سهام نیست؛ بلکه مدیر و نماینده قانونی یک استخر سرمایه عظیم است که توانسته اعتماد سرمایهگذاران را جلب کند.
دلیل موفقیت چنین تیمی در تجمیع سرمایه، ترکیبی از چند عامل است: نخست، دسترسی اطلاعاتی و شبکهای. این تیمها معمولاً متشکل از کارمندان سابق اسپیسایکس، تسلا یا سیلیکونولی هستند که به شبکه کارمندان اولیه دسترسی دارند و میدانند چه کسانی مایل به فروش سهام خود هستند. دوم، پیشنهاد نقدشوندگی جذاب. کارمندان قدیمی اسپیسایکس که سهامشان روی کاغذ میلیاردها دلار میارزد، اما تا قبل از IPO نمیتوانند آن را نقد کنند، تشنه نقدشوندگی هستند. این تیمها با ارائه پیشنهاد خرید با قیمت مناسب و فرآیند حقوقی سریع، این نیاز را برطرف میکنند. سوم، اعتماد و تخصص. در بازاری که هیچ نظارت بورسی وجود ندارد، سرمایهگذاران ثانویه برای خرید سهام یک شرکت خصوصی به واسطهای متخصص و مورد اعتماد نیاز دارند تا اصالت سهام، مسائل حقوقی و قیمتگذاری را تایید کند.
به عبارت دیگر، این تیم چهارنفره برنده یک بازی «واسطهگری اعتماد» است، نه لزوماً یک شرطبندی مالی ساده.
پیامدها؛ تمرکز قدرت در سایه و چالش حکمرانی شرکتی
صعود چنین بازیگری به جمع پنج سهامدار بزرگ، پیامدهای مهمی فراتر از یک جابهجایی در جدول سهامداران دارد. نخستین پیامد، تشدید تمرکز قدرت در شرکتی است که همین حالا هم به شدت حول محور ایلان ماسک متمرکز است. ماسک با در اختیار داشتن حدود ۴۲ تا ۴۴ درصد سهام و اکثریت حق رای، کنترل بلامنازع شرکت را در دست دارد. اما لایه بعدی سهامداران بزرگ، نقش مهمی در هیئت مدیره، تصمیمات استراتژیک و تامین مالی آینده ایفا میکنند. حضور یک بازیگر جدید، ناشناخته و با انگیزههای نامشخص مالی در این لایه، میتواند معادلات حکمرانی را پیچیده کند.
دومین پیامد، مسئله شفافیت و ارزشگذاری است. وقتی بخش بزرگی از سهام شرکت در اختیار SPVهای غیرشفاف قرار میگیرد، کشف قیمت واقعی دشوارتر میشود. این SPVها معمولاً سهام را با یک «پریمیوم» یا «دیسکانت» نسبت به آخرین ارزشگذاری رسمی خرید و فروش میکنند و همین موضوع میتواند به حباب یا سرکوب قیمتی منجر شود. این ابهام برای کارمندان، سرمایهگذاران خرد در بازار ثانویه و حتی دولت آمریکا به عنوان بزرگترین مشتری اسپیسایکس (از طریق ناسا و پنتاگون) نگرانکننده است.
سومین پیامد، ریسک نقدشوندگی و فشار برای عرضه اولیه است. هرچه سهام بیشتری در دست واسطههای مالی متمرکز شود که خود به سرمایهگذارانشان تعهد بازدهی دارند، فشار برای فراهم کردن یک رویداد نقدشوندگی بزرگ مانند IPO افزایش مییابد. این تیم چهارنفره در نهایت باید بتواند برای سرمایهگذاران پشت SPV خود بازدهی خلق کند و این بازدهی تنها از طریق فروش سهام در بازار عمومی یا فروش به یک خریدار استراتژیک بزرگتر محقق میشود. بنابراین، حضور آنها میتواند به عنوان کاتالیزوری برای تسریع عرضه اولیه استارلینک یا حتی کل اسپیسایکس عمل کند.
بازیگران و ذینفعان؛ چه کسانی از این معادله سود و زیان میبرند؟
برای تحلیل دقیق، باید نقشه ذینفعان این رخداد را ترسیم کنیم. در مرکز این نقشه، ایلان ماسک قرار دارد. از یک سو، او از وجود بازار ثانویه فعال سود میبرد، زیرا به کارمندانش نقدشوندگی میدهد بدون اینکه مجبور به عرضه عمومی شود. از سوی دیگر، ظهور سهامداران بزرگ جدید و تجمیعشده میتواند قدرت چانهزنی او را در دورهای تامین مالی آینده کاهش دهد و صدای جدیدی را وارد هیئت مدیره کند، هرچند حق رای او همچنان غالب است.
ذینفع دوم، کارمندان و سرمایهگذاران اولیه هستند. آنها برندگان اصلی این رقابت واسطهها هستند؛ زیرا رقابت میان SPVها برای خرید سهام، قیمت پیشنهادی به آنها را افزایش میدهد و قدرت انتخاب بیشتری به آنها میدهد. ذینفع سوم، سرمایهگذاران نهادی سنتی مانند Fidelity و گوگل هستند. آنها اکنون رقیبی جدید و چابک پیدا کردهاند که میتواند در دورهای بعدی تامین مالی، سهم بیشتری را تصاحب کند.
اما ذینفع اصلی و پنهان، خود سرمایهگذاران پشت این SPV هستند. این افراد که نامشان فاش نشده، احتمالاً ترکیبی از میلیاردرهای فناوری، دفاتر خانوادگی ثروتمند و صندوقهای پوشش ریسک هستند که میخواهند بدون هیاهوی رسانهای و با دور زدن محدودیتهای سرمایهگذاری مستقیم، روی باارزشترین دارایی خصوصی جهان شرطبندی کنند. تیم چهارنفره، در واقع ویترین یک ائتلاف سرمایه بزرگتر است.
در نهایت، دولت آمریکا به عنوان ذینفع نظارتی نیز مطرح است. هرچه مالکیت شرکتی که زیرساخت حیاتی پرتابهای فضایی، اینترنت ماهوارهای نظامی (Starshield) و برنامه آرتمیس ناسا را در اختیار دارد، پیچیدهتر و غیرشفافتر شود، نگرانیهای امنیت ملی و نظارتی درباره نفوذ خارجی یا تمرکز بیش از حد قدرت اقتصادی افزایش مییابد.
سناریوهای پیشرو؛ سه مسیر محتمل برای سهام مرموز
آینده این سهام تمرکزشده به کدام سو خواهد رفت؟ سه سناریو قابل تصور است.
سناریوی اول، «کاتالیزور IPO»، محتملترین سناریو است. این تیم با انباشت قابل توجه سهام، انگیزه قدرتمندی برای لابی جهت عرضه اولیه بخشی از شرکت، به ویژه استارلینک، خواهد داشت. عرضه اولیه استارلینک با ارزش احتمالی ۱۰۰ تا ۱۵۰ میلیارد دلار، میتواند نقدشوندگی عظیمی برای این SPV فراهم کند و به آنها اجازه دهد با سود کلان خارج شوند. این سناریو با شایعات اخیر درباره آمادگی اسپیسایکس برای عرضه استارلینک در سال ۲۰۲۶ یا ۲۰۲۷ همسو است.
سناریوی دوم، «خصوصی ماندن و تجارت ثانویه» است. در این سناریو، اسپیسایکس همچنان خصوصی میماند و این تیم به عنوان یک بازارساز دائمی در بازار ثانویه عمل میکند؛ سهام را از کارمندان میخرد، با کمی افزایش قیمت به سرمایهگذاران بعدی میفروشد و از اختلاف قیمت و کارمزد مدیریت سود میبرد. این مدل شبیه به یک صندوق سرمایهگذاری خصوصی بسته (Closed-end Fund) است که به طور مداوم سهام اسپیسایکس را معامله میکند.
سناریوی سوم، «ادغام یا فروش استراتژیک» است که کمترین احتمال را دارد اما پیامدهای بزرگی خواهد داشت. ممکن است این SPV در نهایت سهام خود را به صورت بلوکی به یک خریدار استراتژیک عظیم مانند یک صندوق ثروت ملی (مثلاً از خاورمیانه) یا یک غول فناوری که میخواهد وارد صنعت فضا شود، بفروشد. چنین معاملهای میتواند توازن قدرت در صنعت فضا را به کلی دگرگون کند و حتی حساسیتهای سیاسی ایجاد نماید.
جمعبندی؛ معنای صعود سایهها برای اقتصاد فضا
داستان تیم چهارنفره پنجمین سهامدار اسپیسایکس، در نهایت داستان دموکراتیزاسیون معکوس سرمایه است. در حالی که فناوری فضا با شعار دسترسی همگانی به فضا پیش میرود، اقتصاد آن به سمت تمرکز، انحصار و حکمرانی درهای بسته حرکت میکند. این اتفاق نشان میدهد که در اقتصاد جدید، لزوماً بزرگترین کارخانه یا بیشترین کارمند، تعیینکننده قدرت نیست؛ بلکه توانایی مهندسی اعتماد، تجمیع سرمایههای پراکنده و فعالیت در خلأهای نظارتی بازار خصوصی است که برنده میسازد.
برای اکوسیستم فناوری ایران و فعالان استارتاپی داخل کشور نیز این تحلیل حاوی درسی مهم است: ارزشگذاری و تامین مالی دیگر صرفاً تابعی از محصول و درآمد نیست، بلکه به شدت به «معماری سرمایه» وابسته است. اسپیسایکس بدون عرضه عمومی توانسته به ارزشی فراتر از بسیاری از شرکتهای بورسی دست یابد، دقیقاً به این دلیل که توانسته یک بازار سرمایه خصوصی موازی، جذاب و پر از نقدشوندگی مصنوعی خلق کند. ظهور بازیگران مرموز، نشانه بلوغ و در عین حال هشداردهنده این بازار است.
در نهایت، این تیم چهارنفره چه مدیران یک SPV هوشمند باشند و چه نمایندگان یک ائتلاف پنهان، یک واقعیت را عریان کردهاند: آینده فضا نه فقط در کارگاههای هاثورن و بوکاچیکا، بلکه در اتاقهای ساکت و بدون تابلوی دفاتر مالی در سانفرانسیسکو و نیویورک نیز نوشته میشود؛ جایی که سهام موشکها پیش از آنکه پرتاب شوند، دست به دست میشوند.
دیدگاهها (0)
هنوز دیدگاهی ثبت نشده است.